
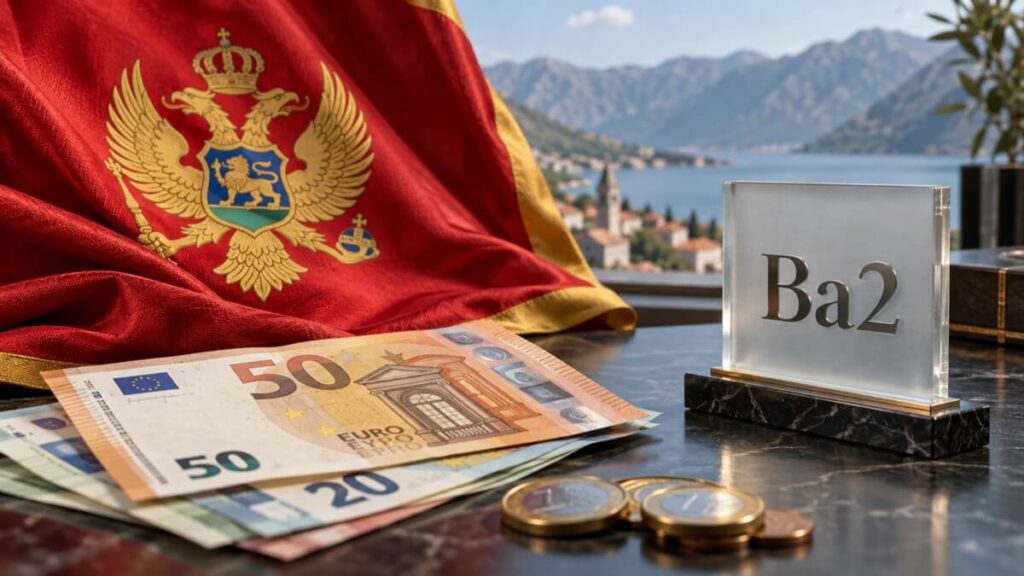
Bolji kreditni rejting Crne Gore: Ko može dobiti jeftiniji novac i šta to znači za građane?
Podizanje kreditnog rejtinga otvara prostor za povoljnije zaduživanje države, veće povjerenje investitora i bolje uslove finansiranja privrede. Međutim, građanima neće automatski smanjiti rate kredita, a Crna Gora još nije dostigla investicioni rang.
Odluka agencije Moody’s da poveća kreditni rejting Crne Gore sa Ba3 na Ba2, uz pozitivne izglede, može imati konkretan finansijski značaj: država dobija priliku da prilikom budućeg zaduživanja plaća manju premiju za rizik. Ako se ta mogućnost ostvari, manje budžetskog novca odlaziće na kamate, a više prostora ostajaće za javne usluge, investicije ili smanjenje deficita.
Ministarstvo finansija saopštilo je da Moody’s unapređenje povezuje sa strukturnim reformama u procesu pristupanja Evropskoj uniji i jačanjem institucija. Pozitivni izgledi ukazuju na mogućnost daljeg poboljšanja ocjene, ali ga ne garantuju.
Povoljnijoj slici prethodile su i odluke agencije Standard & Poor’s. Važno je, međutim, razlikovati njihove datume i sadržaj: S&P je rejting povećao sa B na B+ u avgustu 2024, dok je 27. februara 2026. potvrdio ocjenu B+/B i poboljšao izglede sa stabilnih na pozitivne. Poboljšanje izgleda predstavlja signal mogućeg budućeg napretka, a ne novo povećanje same ocjene.
Šta zapravo ocjenjuju rejting agencije?
Kreditni rejting predstavlja procjenu kreditnog rizika, odnosno sposobnosti i spremnosti države da uredno servisira dug. To je važan podatak za one koji državi pozajmljuju novac, ali nije sveobuhvatna ocjena životnog standarda niti potvrda da su svi ekonomski problemi riješeni.
Razlika između oznaka je značajna: prethodna Moody’s ocjena Crne Gore bila je Ba3, a ne Baa3. Baa3 je početni nivo investicionog ranga. Sa novom ocjenom Ba2 država ostaje u spekulativnoj kategoriji, dva koraka ispod tog praga — sljedeće stepenice su Ba1, pa Baa3.
Najdirektnija moguća korist ide državnom budžetu
Kada investitori procijene da je rizik naplate manji, mogu prihvatiti niži prinos na državne obveznice. Za državu to može značiti jeftinije novo zaduživanje ili povoljnije refinansiranje obaveza koje dospijevaju. Kreditna sposobnost i struktura duga zato su važni za upravljanje troškovima državnog finansiranja.
Koliko i mala promjena kamate može značiti pokazuje jednostavan račun: na hipotetičko zaduženje od 500 miliona eura, kamata niža za pola procentnog poena značila bi 2,5 miliona eura manje godišnjih troškova, uz nepromijenjenu glavnicu.
To je ilustracija, a ne procjena već ostvarene uštede Crne Gore. Stvarni uslovi zavisiće od tržišnih kamatnih stopa, roka zaduženja, potražnje investitora i stanja javnih finansija.
Bolji rejting zato ne garantuje da će naredni kredit nominalno biti jeftiniji od prethodnog. Ako globalne kamate porastu, država može platiti više uprkos boljoj ocjeni — ali potencijalno manje nego što bi platila bez poboljšanja kreditne sposobnosti.
Ni kamate na postojeći dug sa fiksnom stopom ne smanjuju se samim objavljivanjem nove ocjene.
Kako korist može stići do preduzeća?
Mogući kanal prenosa koristi vodi preko banaka i investitora. Rizik države i uslovi finansiranja banaka povezani su, pa povoljnija procjena zemlje može podržati bolji pristup kapitalu. Međunarodni monetarni fond ukazuje na veze između državnog rizika, troškova finansiranja banaka i njihovog kreditiranja privrede.
Za Crnu Goru to otvara mogućnost povoljnijeg finansiranja održivih poslovnih projekata. Ipak, rejting države ne zamjenjuje procjenu pojedinačne kompanije: banka će i dalje analizirati njene prihode, zaduženost, obezbjeđenje i sposobnost otplate.
Slično važi za direktne investicije. Bolja ocjena može povećati povjerenje, ali odluka o ulaganju zavisi i od pravne sigurnosti, infrastrukture, radne snage i predvidljivosti poslovanja. Prema saopštenju Ministarstva finansija, upravo jačanje institucija kroz evropske reforme jedan je od ključnih razloga Moody’s odluke.
Hoće li građanima pasti rate kredita?
Samo povećanje državnog rejtinga ne mijenja ugovor građanina sa bankom.
Kod kredita sa fiksnom kamatom stopa ostaje ugovorena, dok kod promjenljive zavisi od ugovorene formule, često referentne stope poput Euribora i bankarske marže. Poboljšanje rejtinga Crne Gore samo po sebi ne smanjuje Euribor.
Građani bi korist mogli osjetiti posredno: kroz konkurentnije ponude novih kredita, mogućnost povoljnijeg refinansiranja, nova radna mjesta ili kvalitetnije javne usluge. Ostvarenje tih efekata zavisi od ponašanja banaka, investicionih odluka i načina na koji država koristi eventualne budžetske uštede.
Pravi test biće cijena novca i kvalitet ulaganja
Napredak ostaje praćen rizicima. Investing.com, prenoseći obrazloženje Moody’s-a, navodi zavisnost od turizma i velike spoljne neravnoteže, uz mogućnost pogoršanja izgleda ako reforme uspore ili se povećaju fiskalni i likvidnosni pritisci.
Za crnogorsku ekonomiju zato će pravi pokazatelji uspjeha biti uslovi narednog zaduživanja, trošak servisiranja duga i sposobnost da privuče produktivne investicije. Bolji rejting pruža povoljniju polaznu poziciju. Koliko će od nje dobiti građani zavisiće od toga da li će se veće povjerenje pretvoriti u održiv rast, kvalitetnija radna mjesta i odgovornije upravljanje javnim novcem.