
Osiguranje platilo manje, sud dosudio više: Šta pokazuju analize šteta u Crnoj Gori
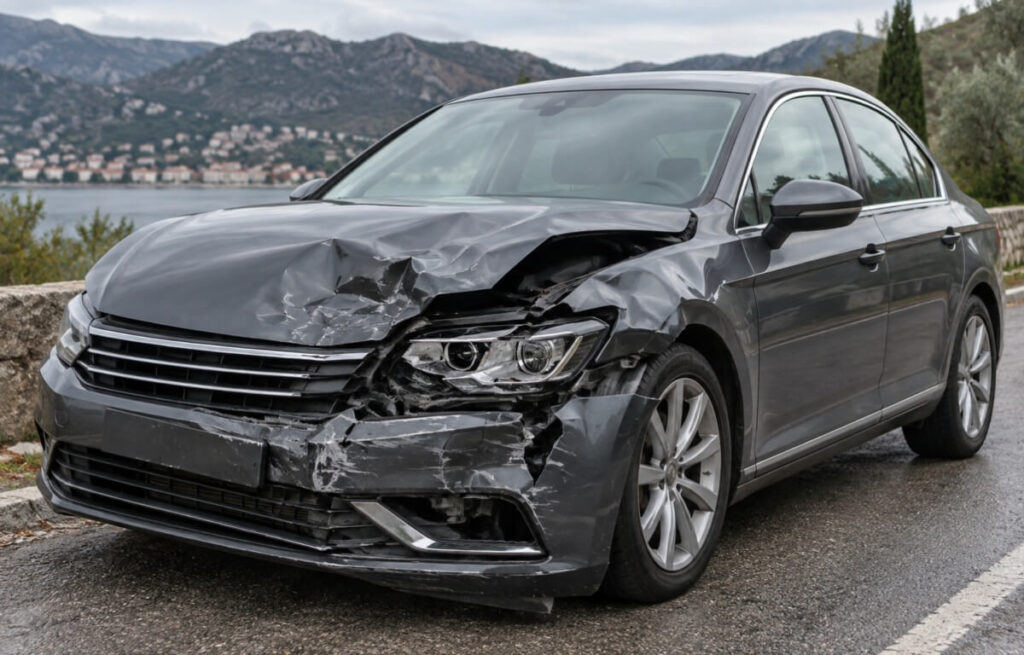
U 20 sudskih predmeta o štetama na vozilima koje je analizirao Centar za zaštitu lica i imovine „Spasenje“, sudovi su dosudili dodatnih 39.072 eura na prethodno isplaćenih 62.286 eura. Kod nematerijalnih šteta, u 11 predmeta sa poznatim iznosima, dodatno je dosuđeno 68.888 eura. Tri dokumenta pripremljena uz podršku BIRN Hub-a Sarajevo otvaraju pitanje koliko građani mogu provjeriti način na koji osiguravači obračunavaju naknade.
Kada nakon saobraćajne nezgode dobije ponudu osiguravajuće kuće, oštećeni vidi koliko novca može očekivati. Međutim, iz obrazloženja ne može uvijek saznati zašto je vrijednost dijela umanjena, zbog čega nije prihvaćen predračun servisa ili kako su povrede, bolovi i strah pretvoreni u konkretan iznos naknade.
To je zajednički nalaz tri analitička dokumenta NVO Centar za zaštitu lica i imovine „Spasenje“. Prvi obrađuje materijalne štete na vozilima, drugi naknade za posljedice saobraćajnih nezgoda na ljudima, a treći predlaže model razumljive i provjerljive ponude za naknadu štete.
Analize su zasnovane na odabranim sudskim odlukama i dokumentaciji koju su građani dostavili organizaciji. Uzorak je ilustrativan, a ne reprezentativan.
Sudske naknade u odabranim sporovima više za preko 60 odsto
U prvom dokumentu analizirano je 20 presuda koje se odnose na štete na motornim vozilima. Prema zbirnom pregledu autora, na prethodno vansudski isplaćenih 62.286 eura sudovi su dosudili još 39.072 eura, odnosno oko 62,7 odsto više.
Drugi rad obuhvata 18 presuda o nematerijalnoj šteti. U 11 predmeta u kojima su poznate prethodne isplate i dodatno dosuđeni iznosi, vansudski je isplaćeno 112.017 eura, a sudovi su dosudili još 68.888 eura, odnosno 61,5 odsto više. Sudski dio analiza obuhvata i sporove protiv Nacionalnog biroa osiguravača.
Razlike nijesu nastajale samo zbog cijena djelova. U pojedinim sporovima razmatrani su obim oštećenja, primjena amortizacije, uključivanje PDV-a i procijenjeni doprinos oštećenog nastanku nezgode.
Ilustrativan je predmet Osnovnog suda u Podgorici 5144/2023. Prema prikazu u dokumentu, osiguravač je isplatio 121 euro, smatrajući da je oštećeni far moguće ispolirati. Dva sudska vještaka ocijenila su da je potrebna zamjena radi bezbjednosti, a sud je dosudio dodatnih 1.601 euro.
Dokument o nematerijalnoj šteti bilježi i drugačiji ishod. U predmetu 3479/2025 osiguravač je prihvatio umanjenje opšte životne aktivnosti od dva odsto, dok je sudski vještak utvrdio jedan odsto. Zahtjev za dodatnu naknadu odbijen je, uz obavezu tužioca da nadoknadi troškove postupka. Taj primjer pokazuje da sudski spor ne garantuje veću isplatu.
Amortizacija do 50 odsto, bez objašnjenja zašto
Jedno od ključnih pitanja prvog rada jeste primjena amortizacije, odnosno umanjenja vrijednosti djelova zbog istrošenosti.
U svih 11 analiziranih vansudskih primjera, prema nalazima autora, razlozi i metodologija primjene amortizacije nijesu bili dovoljno jasno obrazloženi. Stope su se kretale od 10 do 50 odsto. U nekim obračunima vidjeli su se početna cijena, procenat i iznos nakon umanjenja, ali ne i činjenice koje objašnjavaju izbor konkretne stope.
Za vlasnika vozila to može značiti da priznati iznos za zamjenu dijela ne pokriva njegovu nabavku, pa razliku mora finansirati sam.
Sudski vještak mašinske struke Srđan Vukić, čije je mišljenje uključeno u dokument, ukazuje da starost vozila nije dovoljna za ocjenu istrošenosti svakog njegovog dijela. Dio je mogao biti ranije zamijenjen, a njegovo stvarno stanje zahtijeva pojedinačnu procjenu.
Dokumenti razlikuju auto-odgovornost i kasko. Osiguranje od auto-odgovornosti pokriva odgovornost za štetu pričinjenu trećim licima, dok kod kaska obim pokrića zavisi od ugovorenih uslova.
Zato se kod kaska moraju uzeti u obzir ugovorena umanjenja, učešće u šteti i druga ograničenja.
Račun servisa i obračun osiguravača mogu se znatno razlikovati
Prvi rad prikazuje deset primjera poređenja servisnih predračuna ili računa sa procjenama osiguravača. Dio tih primjera preklapa se sa predmetima obrađenim u odjeljku o amortizaciji.
U jednom slučaju fiskalizovani račun za popravku iznosio je 5.068 eura, dok je društvo za osiguranje u ponovnom obračunu priznalo približno 3.955 eura. Razlika je bila oko 1.112 eura, odnosno približno 22 odsto troška popravke, prema zaokruženim iznosima navedenim u dokumentu.
U drugom primjeru ukupni predračuni za djelove i radove iznosili su 7.865 eura, a osiguravač je naknadu odmjerio na 3.675 eura. Autor navodi da komisija za prigovore nije objasnila koje stavke smatra spornim, niti se izjasnila o navodu o oštećenju centralnog stuba vozila.
Sama razlika između računa i procjene ne dokazuje da je osiguravač pogrešno obračunao naknadu. Ključni prigovor autora jeste da oštećeni mora dobiti konkretno objašnjenje nepriznatih stavki kako bi mogao provjeriti odluku i uputiti obrazložen prigovor.
Sličan problem uočen je kod dvije prikazane procjene totalne štete: u dokumentaciji nijesu jasno predstavljeni svi elementi potrebni za provjeru rezultata, poput vrijednosti vozila prije nezgode, vrijednosti oštećenog ostatka i primijenjenih korekcija.
Naknada za bol i strah: Nedostaje veza između medicinskog nalaza i iznosa
Drugi dokument obrađuje naknade za fizičke bolove, strah, duševne bolove zbog umanjenja opšte životne aktivnosti, naruženosti, smrti ili naročito teškog invaliditeta bliskog lica.
U deset prikazanih vansudskih primjera autori nalaze nedovoljno objašnjen odnos između medicinske dokumentacije, procjene posljedica povrede i novčanog iznosa. Posebno izdvajaju pitanje dostupnosti detaljnog nalaza ljekara-cenzora, odnosno ljekara koji za osiguravača procjenjuje medicinske posljedice.
Prema istraživanju autora, tri društva objavila su interne akte o obračunu nematerijalne naknade, a dva i prateće tabele za procjenu umanjenja opšte životne aktivnosti. Međutim, ni objavljeni rasponi ne objašnjavaju uvijek kako se bira konkretan iznos.
Kao primjer navode mogućnost naknade za naruženost do 300 eura u slučajevima bez umanjenja opšte životne aktivnosti, bez javno dostupnih mjerila iz kojih bi oštećeni mogao razumjeti zašto je priznato 100, a ne 300 eura.
Organizacija zato predlaže jasnu proceduru za uvid u medicinsku procjenu, njeno osporavanje, traženje drugog mišljenja i dostavljanje nalaza nezavisnog vještaka, uz obrazloženo izjašnjenje osiguravača.
Za osiguranje vozila više od 64 miliona eura premije
Značaj teme pokazuje obim tržišta. Prema podacima Agencije za nadzor osiguranja koje dokumenti prenose za 2025. godinu, ugovoreno je 324.229 polisa auto-odgovornosti i 26.333 kasko polise motornih vozila, ukupno 350.562 polise.
Za osiguranje motornih vozila fakturisano je oko 64,35 miliona eura premije, odnosno 54,8 odsto ukupne premije neživotnih osiguranja. Broj polisa nije isto što i broj različitih osiguranika, ali pokazuje koliko je ovaj segment zastupljen.
Prema autorima, nakon stavljanja van snage zajedničkih pravilnika 2022. godine, procjene su prepuštene internim metodologijama društava, bez odgovarajućeg zajedničkog zamjenskog okvira.
Njihova ocjena je da takvo stanje otežava provjeru i uporedivost obračuna.
Organizacija navodi da je od maja do jula 2026. zahtjeve za dostavljanje internih akata i pozive na sastanak uputila društvima Lovćen, Grawe neživotno, Generali Montenegro, UNIQA neživotno i Sava, kao i dopis regulatoru. Prema navodima autora, do zaključenja radova nije dobila odgovor ni na jedan zahtjev. Dokumenti ne sadrže izjašnjenja društava i Agencije povodom tih zahtjeva.
Predlog: Svaka ponuda da pokaže kako je nastao iznos
Treći dokument predlaže model obrazložene ponude za naknadu štete. Autori polaze od zakonske obaveze dostavljanja obrazložene ponude ili odgovora kod obaveznog osiguranja i ocjenjuju da njen minimalni sadržaj treba detaljnije urediti. Obaveza obrazložene ponude odnosno odgovora sadržana je u članu 12 zakonskog teksta objavljenog na sajtu ANO. ano.me
Prema predloženom modelu, ponuda bi trebalo da sadrži:
- pregled razmotrene dokumentacije i prihvaćenih činjenica;
- pravni, ugovorni i metodološki osnov odluke;
- pojedinačne stavke obračuna, izvore cijena i normative rada;
- osnov, procenat i novčani efekat svakog umanjenja;
- konkretne razloge neprihvatanja servisnog predračuna ili nalaza vještaka;
- kod povreda, odvojeno objašnjenje medicinske procjene i novčanog vrednovanja;
- rok i način isplate, mogućnosti prigovora i pravno dejstvo prihvatanja ponude.
Posljednja stavka važna je za razumijevanje da li se prihvata samo nesporni dio naknade ili zaključuje sporazum o potpunom namirenju.
Model je preporuka dobre prakse, a ne obavezujući propis. Organizacija predlaže da regulator, osiguravači i stručna javnost razmotre obavezujuće minimalne standarde, uz nadzor njihove primjene. Za kasko bi se standardi primjenjivali uz uvažavanje ugovorenih uslova.
Hrvatska već zahtijeva detaljnija obrazloženja
Kao uporedni primjer dokumenti izdvajaju Hrvatsku. HANFA je 2024. donijela pravilnik koji zahtijeva specifikaciju štete, objašnjenje amortizacije i suodgovornosti, kao i obrazloženo izjašnjenje o spornim stavkama nalaza nezavisnog vještaka ili ponude odnosno računa servisa.
Osiguravači ne smiju uslovljavati rješavanje zahtjeva ili isplatu sklapanjem nagodbe ili popravkom u određenoj radionici. hanfa.hr
Takav pristup omogućava oštećenom da provjeri obračun, a osiguravaču da jasno pokaže razloge odluke. Predložene promjene u Crnoj Gori mogle bi olakšati sporazumno rješavanje zahtjeva i smanjiti troškove sporova za građane, kompanije i pravosuđe.
O istraživanju: Dokumenti su datirani septembrom 2026. Autor Spasoje Vukmirović navodi prethodno iskustvo u osiguranju, uključujući UNIQA, ovlašćenje za posredovanje i namjeru osnivanja društva za posredovanje u osiguranju. U metodološkim napomenama objelodanjena je i saradnja sa advokatskom kancelarijom koja zastupa oštećene u sporovima protiv osiguravača. Građa je prikupljana preko platformi spasenje.me i BIRN CER, uz analizu javno dostupnih sudskih odluka.