
Fondovi zarađuju na padu obveznica: Crnoj Gori prijeti skuplje zaduživanje
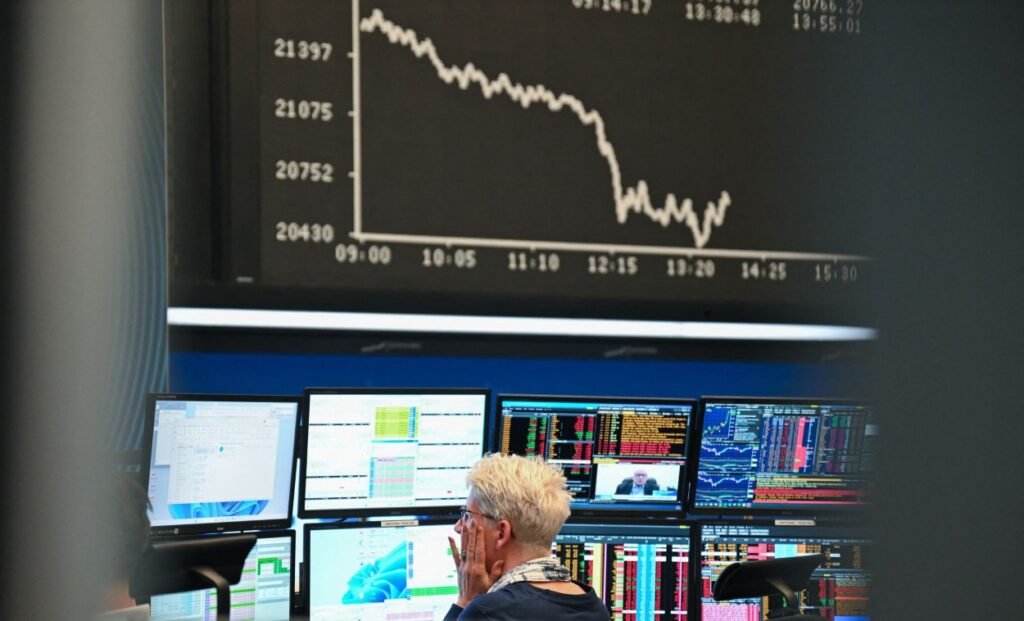
Rasprodaja državnih obveznica podiže troškove zaduživanja širom svijeta, dok fondovi koji prate tržišne trendove ostvaruju visoke prinose. Za Crnu Goru najveći rizik je cijena budućeg finansiranja i zamjene dugova koji dospijevaju, dok fiksne kamate na već emitovane obveznice ostaju nepromijenjene.
Hedžing fondovi koji koriste računarske modele za prepoznavanje tržišnih trendova ostvaruju velike dobitke na padu cijena državnih obveznica. Inflacioni strahovi, skupa nafta i očekivanja viših kamatnih stopa istovremeno povećavaju cijenu po kojoj se države mogu zaduživati.
Prema izvještaju Financial Timesa, prinos na desetogodišnje američke državne obveznice porastao je sa oko četiri odsto krajem februara na više od 5,2 odsto. Snažan prodajni pritisak pogodio je i obveznice Francuske, Velike Britanije i Italije. Kada cijena obveznice pada, njen prinos raste — investitor koji je kupuje po nižoj cijeni ostvaruje veći povrat u odnosu na uloženi novac.
Za Crnu Goru, čiji su najveći pojedinačni instrument državnog duga obveznice, takvo okruženje nosi rizik skupljeg izlaska na tržište. Ipak, globalna rasprodaja sama po sebi nije dokaz da su crnogorske obveznice već pojeftinile niti da će država odmah plaćati veće kamate.
Algoritmi prate pad i ostvaruju dobit
Fond Tactical Trend američkog Graham Capitala ostvario je rast veći od 31 odsto od početka godine, uključujući 3,3 odsto u septembru, prema podacima koje FT pripisuje osobama upoznatim sa rezultatima.
Wintonov Diversified Macro fond do kraja prethodne sedmice bio je u plusu 17,5 odsto, dok je vodeći fond Aspect Capitala ostvario rast od 21 odsto od početka godine i gotovo pet odsto tokom septembra.
Ovi fondovi koriste modele koji prepoznaju i prate dugotrajnije promjene na tržištima. Pozicije koje zarađuju na padu obveznica donijele su im dobit, ali nijesu jedini izvor zarade: Winton i Aspect profitirali su i na energetskim tržištima.
Rat sa Iranom i slabljenje izgleda za dogovor o njegovom okončanju održavaju cijene nafte visokim. Prema dostavljenom izvještaju, Brent je od početka sukoba u februaru poskupio oko 40 odsto, a u četvrtak, 1. oktobra, zatvorio trgovanje na 102,31 dolar za barel.
Inflacija i velika ponuda duga podižu prinose
Skuplja energija pojačava strah da će inflacija ostati visoka i da će centralne banke dodatno povećavati kamate. FT navodi da je američki Fed u septembru podigao referentnu stopu prvi put od 2023, dok je Evropska centralna banka ove godine povećala stope dva puta. Trgovci očekuju da bi Banka Engleske mogla slijediti taj pravac.
Pritisak pojačavaju snažni podaci iz američke ekonomije i velika ponuda novih državnih i korporativnih obveznica. Investitori traže veći prinos da bi preuzeli dugoročni rizik, dok zatvaranje pozicija koje ostvaruju gubitke može dodatno ubrzati rasprodaju.
Fondovima koji prate trendove odgovaraju ovakvi višemjesečni pravci kretanja. Slične prilike imali su 2022, kada su centralne banke povećavale kamate radi suzbijanja inflacije. Međunarodne podatke iz dostavljenog teksta prenosi i specijalizovani Hedgeweek, pozivajući se na FT.
Kako se pritisak prenosi na crnogorske obveznice
Prema izvještaju Ministarstva finansija za kraj juna 2026, dug po obveznicama emitovanim u inostranstvu iznosio je 2,79 milijardi eura, odnosno približno 55,5 odsto ukupnog javnog duga, prema obračunu Investitora. To potvrđuje njihovu dominantnu ulogu u finansiranju države.
Za eurske emisije najvažnije su evropske referentne tržišne stope za odgovarajući rok i dodatni prinos koji investitori zahtijevaju zbog rizika Crne Gore. Rast američkih prinosa utiče posredno, preko globalnog raspoloženja i preusmjeravanja kapitala.
Ako porastu evropske referentne stope, prinos koji investitori traže na crnogorske obveznice može rasti čak i kada se procjena kreditnog rizika države ne pogorša. U periodima pojačane neizvjesnosti može rasti i sama premija rizika.
To bi pritiskalo cijene postojećih obveznica na sekundarnom tržištu, a novu emisiju moglo učiniti skupljom. Bez uporedivih tržišnih kotacija za konkretne crnogorske emisije nije moguće pouzdano utvrditi koliko se taj pritisak već prenio.
Fiksni kuponi ostaju isti, rizik se javlja pri refinansiranju
Pad tržišne cijene postojeće obveznice ne mijenja ugovorenu fiksnu kamatu niti nominalnu glavnicu koju država vraća o dospijeću. Na primjer, emisija od 850 miliona eura iz 2025. ima godišnji kupon od 4,875 odsto i dospijeva 2032. godine. Rast tržišnog prinosa ne povećava taj kupon.
Investitor koji prodaje obveznicu prije dospijeća može, međutim, ostvariti gubitak zbog niže cijene. Onaj koji je drži do dospijeća nastavlja da prima ugovorene isplate, pod uslovom da država uredno izmiruje obaveze.
Za budžet se glavni rizik pojavljuje kada država mora da uzme novi dug radi otplate starog. U decembru 2027. dospijeva međunarodna emisija od 750 miliona eura, a u oktobru 2029. još 500 miliona eura.
Ilustrativno, ako bi se svih 750 miliona eura zamijenilo novim dugom čija je godišnja kamata za jedan procentni poen viša nego u alternativnom scenariju, dodatni trošak bio bi oko 7,5 miliona eura godišnje. Razlika od dva procentna poena značila bi oko 15 miliona eura.
To je račun osjetljivosti, a ne prognoza buduće kamate ili pretpostavka da će cijela dospjela emisija morati da se refinansira.
Dio postojećeg duga ipak reaguje na rast Euribora
Na kraju juna 2026. fiksnu kamatnu stopu imalo je 79,4 odsto državnog duga, dok je 20,6 odsto bilo sa promjenljivom stopom, uglavnom vezanom za Euribor.
Konkretan primjer je sindicirani kredit za budžetsku rezervu, prvobitno ugovoren na 450 miliona eura uz šestomjesečni Euribor i maržu od 2,5 procentnih poena. Njegova preostala glavnica krajem juna iznosila je 405 miliona eura.
Na toj glavnici, rast Euribora za jedan procentni poen značio bi približno 4,05 miliona eura većeg godišnjeg kamatnog troška, ako bi glavnica ostala nepromijenjena i viša stopa važila cijelu godinu, bez dodatne kamatne zaštite. Stvarni efekat zavisio bi od otplate i ugovorenih datuma usklađivanja kamate.
Bolji rejting može ublažiti pritisak
Moody’s je 25. septembra povećao rejting Crne Gore sa Ba3 na Ba2, uz pozitivan izgled. To može smanjiti dodatni prinos koji investitori traže zbog kreditnog rizika države.
Ipak, poboljšanje rejtinga ne garantuje jeftinije zaduživanje: ako evropske referentne stope porastu više nego što se premija rizika smanji, ukupna cijena novog duga može biti viša.
Ranije obezbijeđene rezerve daju državi više prostora da bira trenutak finansiranja, ali njihov značaj zavisi od preostalog raspoloživog novca i budžetskih potreba.
Za Crnu Goru zato treba pratiti tri pokazatelja: prinose njenih konkretnih obveznica, razliku prema evropskim referentnim stopama i Euribor. Oni će pokazati da li globalna rasprodaja ostaje tržišni pritisak ili prerasta u veći račun za budžet.