

Ekonomisti očekuju novi rast kamata ECB-a: Šta čeka dužnike u Crnoj Gori?
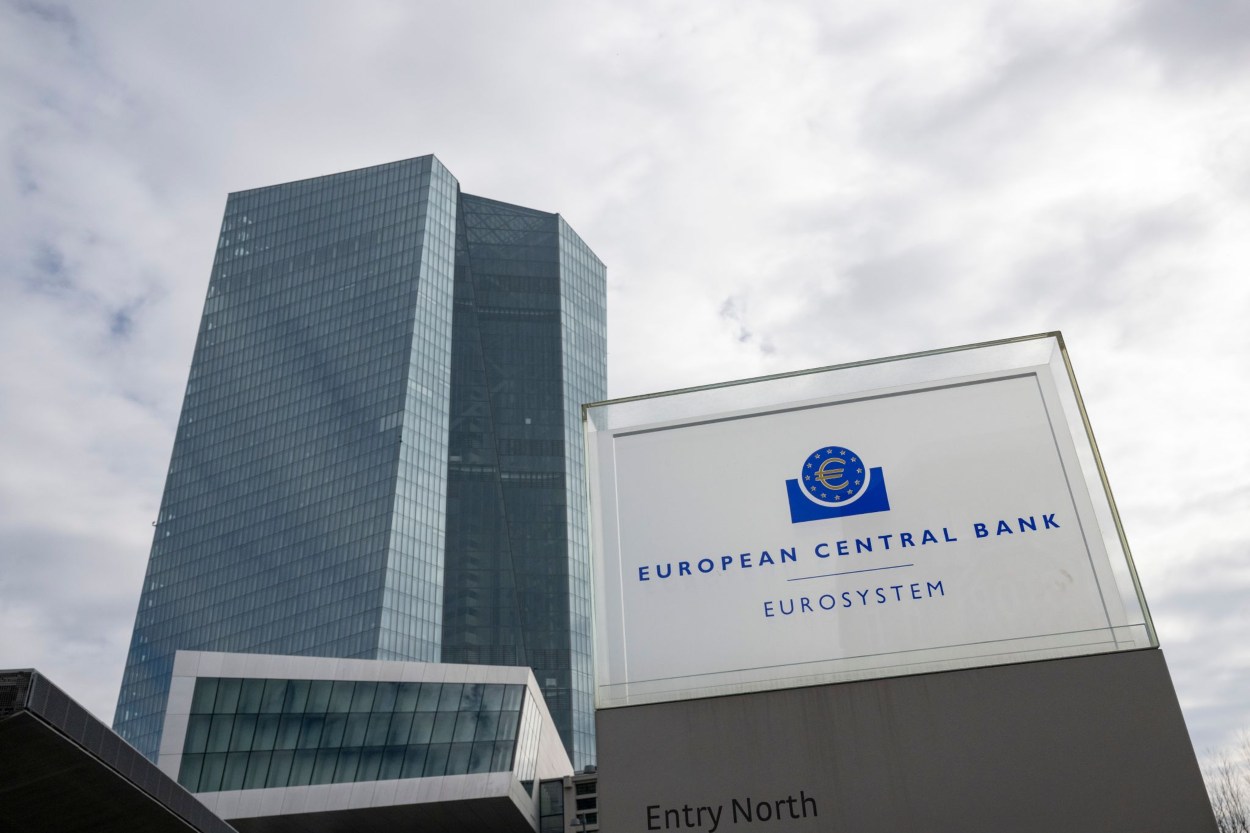
Ekonomisti u Reutersovoj anketi očekuju da ECB u decembru ponovo poveća kamate. Za dio dužnika u Crnoj Gori to bi moglo značiti pritisak na rate kredita vezanih za Euribor, ali promjene zavise od kretanja referentne stope i ugovorenih uslova.
Svih 71 ekonomista obuhvaćenih Reutersovom anketom, sprovedenom od 10. do 12. novembra, očekuje da Evropska centralna banka u decembru poveća depozitnu kamatnu stopu za 0,25 procentnih poena, na 2,75 odsto.
Većina ispitanika, njih 46, smatra da bi time bio završen aktuelni ciklus povećanja. Preostalih 25 očekuje još jedno podizanje, najvjerovatnije u prvom kvartalu 2027. godine.
Inflacija otežava odluku o kamatama
ECB je na posljednjoj sjednici, 29. oktobra, zadržao depozitnu stopu na 2,50 odsto. Stopa za glavne operacije refinansiranja ostala je na 2,65 odsto, a za prekonoćne kredite bankama na 2,90 odsto.
Iz centralne banke upozoreno je da dugotrajniji energetski šok povećava rizik od više inflacije i slabijeg ekonomskog rasta. Poseban izazov predstavlja mogućnost da se skuplja energija prelije na druge cijene i zarade.
Kako bi se promjene mogle osjetiti u Crnoj Gori?
Crna Gora koristi euro, pa odluke ECB-a utiču na domaće finansijske uslove iako država nije članica eurozone i ne učestvuje u njihovom donošenju. Na tu vezu ukazala je i Centralna banka Crne Gore nakon oktobarske sjednice ECB-a.
Za građane koji već otplaćuju kredite posebno je važno da li imaju fiksnu, promjenljivu ili kombinovanu kamatnu stopu.
Kod kredita vezanih za Euribor, ukupna kamata najčešće se sastoji od ugovorene fiksne marže banke i promjenljivog dijela. Erste banka, na primjer, u objašnjenju svojih kredita navodi šestomjesečni Euribor kao referentnu stopu, uz usklađivanje u šestomjesečnim intervalima.
Najavljeno ili očekivano povećanje kamate ECB-a samo po sebi ne znači da će svakom klijentu rata odmah porasti za isti iznos. Presudni su vrijednost ugovorenog Euribora na datum usklađivanja i ostali uslovi kredita.
Krediti sa fiksnom kamatom tokom cijelog roka otplate nemaju taj kanal promjene rate. Kod kombinovane kamate izloženost promjenama počinje kada, prema ugovoru, istekne period fiksne stope.
Koliko bi rast kamate mogao povećati ratu?
Ilustrativna računica pokazuje da bi za preostali dug od 100.000 eura, uz još 20 godina otplate u jednakim mjesečnim anuitetima, povećanje ukupne godišnje nominalne kamate sa pet na 5,25 odsto podiglo ratu sa približno 660 na 674 eura.
To je oko 14 eura više mjesečno. Računica ne uključuje naknade i osiguranje i predstavlja primjer promjene ukupne kamate, a ne prognozu kretanja Euribora ili konkretne bankarske ponude.
Ugovor određuje kada se mijenja rata
CBCG u informacijama za potrošače navodi da kreditor prije zaključivanja ugovora sa promjenljivom kamatom mora jasno objasniti koji parametar koristi, kako on utiče na ratu i u kojim periodima se kamata usklađuje.
Prema tim informacijama, potrošač mora biti obaviješten o promjeni najmanje 15 dana prije početka njene primjene, uz novi plan otplate.
Za dužnike u Crnoj Gori zato će, pored decembarske odluke ECB-a, biti važno kretanje Euribora do narednog ugovorenog usklađivanja. Tek ta kombinacija pokazaće da li će i koliko njihova mjesečna obaveza biti promijenjena.